

از خسارت معوق تا صورتهای مالی بیتایید؛ جدول نمره منفی چه چیزی را درباره اداره شرکتهای بیمه آشکار میکند؟
اخبار بانک و بیمه پایشگر– جدول نمرات منفی عملکرد کارکنان کلیدی و عملیاتی صنعت بیمه، لیست گستردهای از تخلفات از جمله عدم پرداخت خسارت و نقص در گزارشهای مالی را فاش کرده است.
این سند نظارتی، با شناسایی موارد تخلف از سطح تذکر تا اخطار، مرز میان مدیریت صحیح و بروز آسیبهای ساختاری را مشخص میکند.
به گزارش پایگاه خبری پایشگر و بر اساس جدول مورد اشاره، تخلفها فقط به خطای فردی یا تأخیر اداری محدود نیستند.
بخش مهمی از آنها مستقیما به حقوق بیمهگذاران و ذینفعان مربوط میشود.
نپرداختن کامل و بهموقع خسارت، عدم اجرای تعهدات بیمه مرکزی و پرداخت مطالبات، در صورت تکرار، میتواند هزینه تاخیر را به بیمهگذار منتقل کند و اعتماد به کارکرد اصلی بیمهگر را کاهش دهد.
سنجش این موارد باید با دادههایی مانند زمان رسیدگی به پرونده، نسبت خسارت پرداختشده به خسارت قطعی و تعداد پروندههای معوق انجام شود؛ نه صرفا با ثبت عنوان تخلف.
دسته دوم، تخلفهای مرتبط با حاکمیت شرکتی و کنترل مالی است: رعایت نکردن نرخهای ابلاغی، ندادن بهموقع صورتهای مالی برای بررسی هیأتمدیره، انتشار صورتهای حسابرسیشده پیش از تایید بیمه مرکزی و نبود مجامع عمومی در موعد مقرر.
این موارد میتوانند کیفیت تصمیمگیری و قابلیت اتکای گزارشهای مالی را تضعیف کنند. برای سهامدار، بیمهگذار و ناظر، صورت مالی دیرهنگام یا تاییدنشده فقط یک نقص شکلی نیست، بلکه میتواند ارزیابی توانگری، ذخایر فنی و ریسک تعهدات شرکت را دشوار کند.
در این جدول، ضعف در ثبت اطلاعات و گزارشدهی نیز برجسته است. از ثبت ناقص اطلاعات و اقلام دستکاریشده یا غیرواقعی در صورتهای مالی تا تکمیل نکردن فرمهای سرمایهگذاری در سامانه سنهاب و ارسال نکردن بهموقع گزارش توانگری مالی.
این موارد، زنجیره نظارت را مختل میکنند: اگر داده پایه ناقص یا دیرهنگام باشد، تحلیل ریسک شرکت و مقایسه عملکرد آن با رقبا نیز اعتبار کمتری خواهد داشت.
بنابراین شاخص مهم، صرف وجود سامانه نیست؛ کامل بودن داده، قابلیت ردیابی تغییرات و تطبیق آن با اسناد مالی و عملیاتی است.
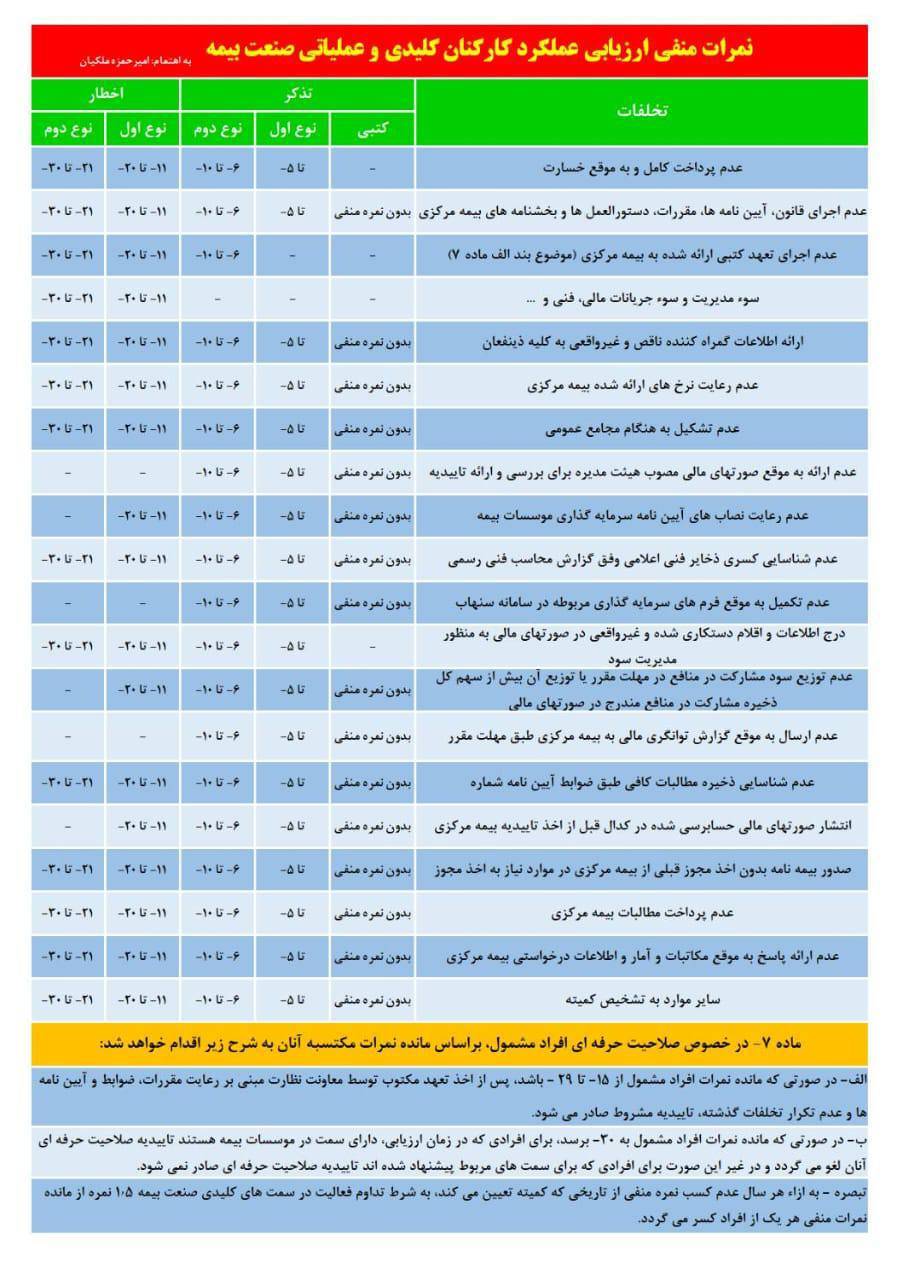
بخش دیگری از فهرست به معاملات و سرمایهگذاری مربوط است: رعایت نکردن آییننامه سرمایهگذاری، نگهداری ناکافی مستندات، مشارکتنکردن متناسب با سهم در منافع یا ذخیره منافع مشارکت و تاخیر در گزارش ترازنامه.
در صنعت بیمه که منابع شرکت باید همزمان پاسخگوی تعهدات جاری و بلندمدت باشد، ضعف در این حوزه ممکن است کیفیت مدیریت دارایی و نقدشوندگی را تحت تاثیر قرار دهد.
با این حال، از خود جدول نمیتوان نتیجه گرفت که زیان مشخصی رخ داده یا تخلفی در شرکتی معین اثبات شده است.
برای چنین داوریای، گزارش حسابرسی، صورتهای مالی و مستندات رسیدگی لازم است.
سازوکار جدول، ظاهرا از نمره منفی کتبی آغاز میشود و در صورت استمرار یا شدت تخلف، به تذکر و اخطار نوع اول و دوم میرسد.
تبصره ماده ۷ نیز برای دامنههای مختلف نمره منفی، از تذکر نظارتی تا لغو تایید صلاحیت حرفهای را پیشبینی میکند، اما متن تصویر بهتنهایی روشن نمیکند این پیامدها در همه موارد خودکارند یا پس از بررسی و طی تشریفات اعمال میشوند.
همچنین باید میان این چارچوب ارزیابی و ممنوعیت قانونی یا مجازات قطعی تفاوت گذاشت: درج یک رفتار در جدول، بهتنهایی اثبات تخلف یک فرد یا سلب صلاحیت او نیست.
تا پایان سال جاری، اگر جدول به ارزیابی مستند، رسیدگی یکسان و اصلاح رویهها منجر شود، انتظار میرود مواردی مانند تاخیر در پرداخت خسارت، نقص گزارشدهی و ضعف کنترلهای داخلی بیشتر آشکار شود و شرکتها برای کاهش تخلف، فرایندهای مالی و نظارتی خود را تقویت کنند.
در مقابل، اگر نمرهدهی بدون انتشار نتایج، پاسخگویی مدیران و پیوند روشن با اصلاحات باقی بماند، اثر آن احتمالا به مکاتبه و تذکر اداری محدود خواهد شد و تخلفهای تکرارشونده هزینه خود را به بیمهگذاران و سهامداران منتقل میکنند.
از این رو، معیار قضاوت درباره موفقیت این سازوکار تا پایان سال، نه تعداد تذکرها، بلکه کاهش قابل اندازهگیری خسارتهای معوق، گزارشهای ناقص و موارد تکراری خواهد بود.
دیدگاه ها بسته هستند.